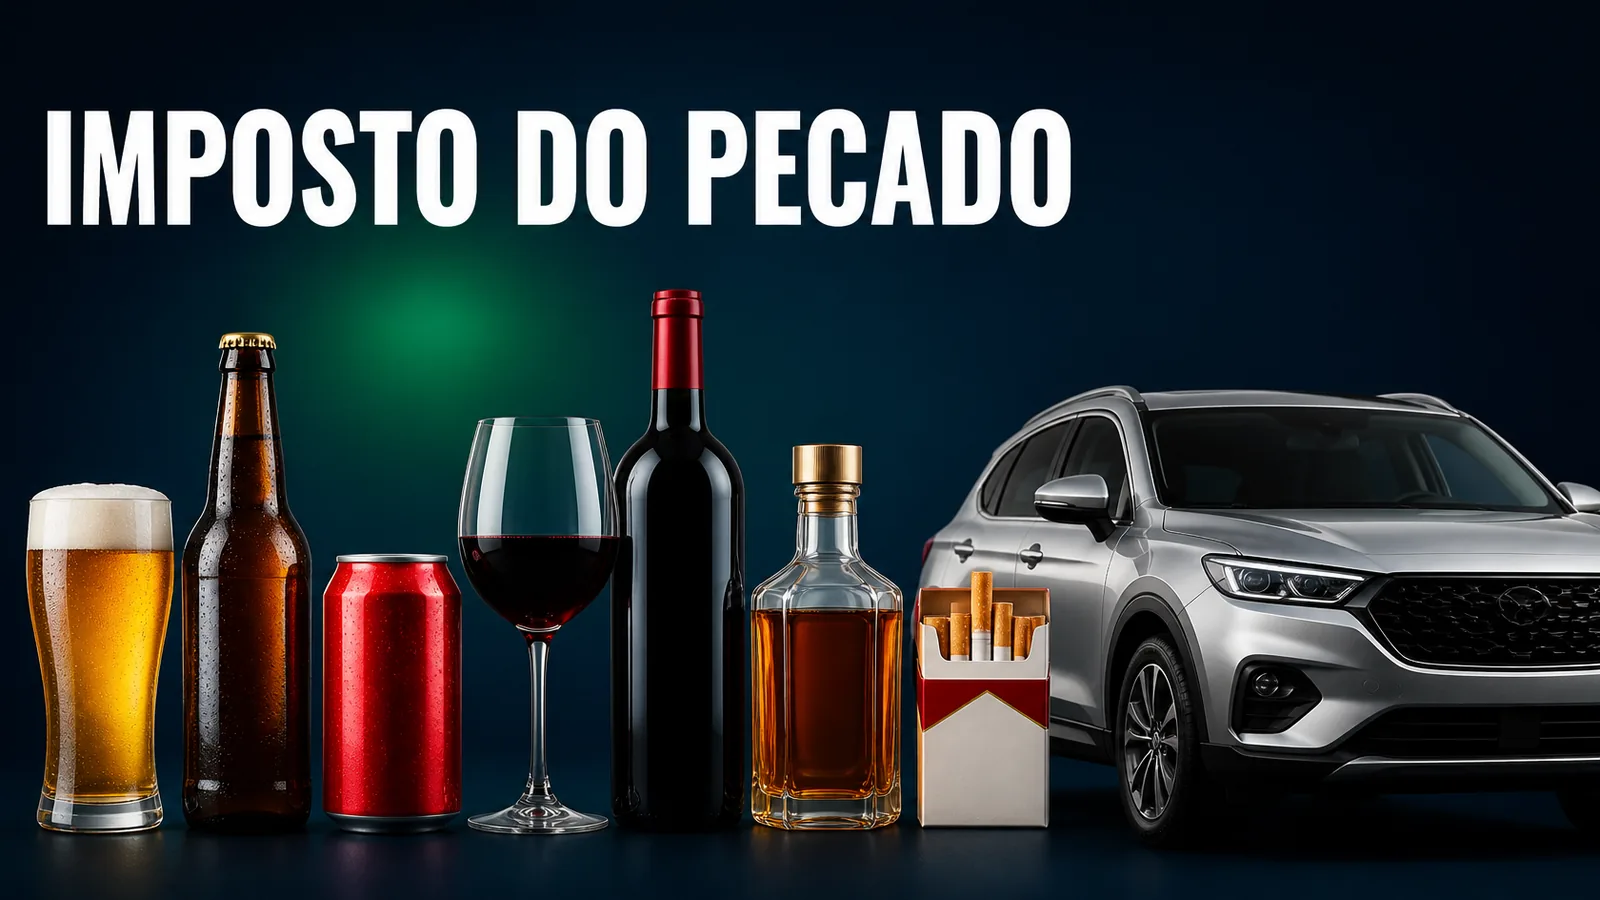
A Reforma Tributária criou um imposto novo, que começa a valer em 2027: o Imposto Seletivo, chamado de “imposto do pecado”. Ele não substitui o IBS e a CBS. É um imposto à parte, cobrado sobre produtos considerados prejudiciais à saúde ou ao meio ambiente.
No dia 4 de novembro de 2026, o Governo Federal publicou a Medida Provisória nº 1.399/2026, que define as alíquotas e as regras do Imposto Seletivo para o ano de 2027. A seguir, explicamos o que isso significa na prática.
O que é o Imposto Seletivo
O Imposto Seletivo foi criado pela Emenda Constitucional nº 132/2023, que incluiu o inciso VIII no art. 153 da Constituição Federal, e foi regulamentado pela Lei Complementar nº 214/2025.
O objetivo é desestimular o consumo de determinados produtos. Por isso, ele tem caráter extrafiscal: além de arrecadar, busca influenciar o comportamento de consumo.
Sobre quais produtos ele incide
A Lei Complementar nº 214/2025 lista os bens e serviços sujeitos ao imposto:
- Veículos
- Embarcações e aeronaves
- Produtos fumígenos, como cigarros
- Bebidas alcoólicas
- Bebidas açucaradas
- Bens minerais
- Concursos de prognósticos e fantasy sport
O que fica de fora
Pela Constituição, o Imposto Seletivo não incide sobre as exportações nem sobre as operações com energia elétrica e com telecomunicações.
Para 2027, a Medida Provisória nº 1.399/2026 também prevê alíquota zero para veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e motoristas de táxi, com o benefício reconhecido pela Receita Federal, e para veículos, embarcações e aeronaves que atendam aos critérios de sustentabilidade previstos. Caminhões com peso bruto total igual ou superior a 3.500 kg ficam fora da incidência. As picapes continuam sujeitas ao imposto.
Quem paga o imposto
Pela Constituição, o Imposto Seletivo incide uma única vez sobre o bem ou serviço. Na prática, ele é recolhido no início da cadeia, por quem fabrica, importa ou extrai o produto.
Isso significa que a empresa que apenas revende esses produtos, como um bar, um mercado ou uma revenda de veículos, em regra não recolhe o Imposto Seletivo. Porém, o imposto chega ao preço de compra pago ao fornecedor e, consequentemente, ao preço final.
Um ponto de atenção: imposto sobre imposto
A Constituição determina que o Imposto Seletivo integra a base de cálculo do IBS e da CBS. Assim, o IBS e a CBS também são calculados sobre o valor do Imposto Seletivo. Por isso, o aumento no preço final tende a ser maior do que a alíquota do Imposto Seletivo isoladamente.
Por quanto tempo valem as regras de 2027
A Medida Provisória tem força de lei desde a sua publicação, mas precisa ser aprovada pelo Congresso Nacional em até 120 dias para se tornar lei definitiva. O texto pode ser alterado durante a tramitação. As regras dela valem para o ano de 2027. A partir de 2028, as alíquotas serão definidas por nova lei.
O que a sua empresa deve fazer agora
Se a sua empresa produz, vende ou revende algum dos produtos listados, recomendamos três providências ainda em 2026:
- Revisar o cadastro fiscal dos produtos. O enquadramento no Imposto Seletivo depende da classificação fiscal (NCM). Um cadastro incorreto gera cobrança indevida ou risco de autuação.
- Conversar com os fornecedores sobre o repasse do imposto nos preços a partir de 2027.
- Recalcular preços e margens, considerando o Imposto Seletivo e o efeito dele sobre o IBS e a CBS.
Na Lucrattiva, acompanhamos cada etapa da Reforma Tributária e analisamos o impacto das novas regras na operação de cada cliente. Se a sua empresa trabalha com algum desses produtos, fale conosco para avaliar os efeitos no seu negócio.
Quer saber como isso afeta a sua empresa?
Falar com a Lucrattiva
Edson Carlos de Souza
Contador e sócio da Lucrattiva, em São José/SC. Formado em Ciências Contábeis, com mais de 15 anos de profissão.
- Constituição Federal, art. 153, inciso VIII e § 6º
- Lei Complementar nº 214, de 16 de janeiro de 2025
- Medida Provisória nº 1.399, de 4 de novembro de 2026 (Diário Oficial da União, edição extra)